
Mckinsey & Company. 19 de septiembre de 2026.
Nuestra encuesta global bienal, realizada a 5500 agricultores, revela que, ante las presiones económicas, estos se están volviendo más selectivos en sus gastos. La IA está ganando terreno, aunque los encuestados siguen recurriendo a asesores de confianza para obtener orientación en sus compras.
Cada temporada de cultivo, los agricultores toman decisiones cuyas consecuencias perduran durante meses o años: qué sembrar, qué insumos utilizar, qué maquinaria comprar, en qué tecnologías confiar, dónde vender y cuánto riesgo asumir. Estas decisiones están condicionadas por factores que van desde lo profundamente local, como los suelos, los microclimas o la dinámica laboral, hasta lo profundamente global, como los precios de los productos básicos o el acceso a las rutas comerciales. En conjunto, estas decisiones sustentan el sustento de miles de millones de personas en las zonas rurales y el sistema alimentario mundial.
Esta cuarta edición de nuestra encuesta bienal Global Farmer Insights, realizada a 5500 agricultores entre abril y julio de 2026 (véase el recuadro « Metodología de la encuesta » ), refleja cómo los agricultores de todo el mundo toman decisiones en un entorno complejo y en constante cambio. La presión sobre la agricultura es muy alta y las cadenas de suministro están expuestas, lo que afecta a la forma en que los agricultores gestionan el riesgo y asignan el escaso capital.
Desde que la rentabilidad de los agricultores alcanzó su punto máximo en 2021-2022, los precios de las materias primas han disminuido, y el costo de los fertilizantes, la mano de obra, la tierra, los equipos y la financiación se ha mantenido elevado o volátil. Las tensiones y los conflictos geopolíticos, especialmente en el estrecho de Ormuz, han alterado los flujos comerciales y contribuido al aumento de los costos de la energía y los insumos. Estos factores, sumados a la incertidumbre política local, la creciente imprevisibilidad del clima y la escasez de mano de obra, hacen que la toma de decisiones a nivel agrícola sea más difícil y arriesgada.
Estos factores no solo afectan a los agricultores, sino que también ejercen presión sobre las empresas que les prestan servicios. A nivel mundial, las empresas se enfrentan a interrupciones en la cadena de suministro, una persistente volatilidad de los precios y una dinámica competitiva cambiante, especialmente ante la proliferación de productos más económicos procedentes de Asia. El sector atraviesa un momento crucial, lo que aumenta la importancia de que las empresas agrícolas inviertan, innoven y apoyen a sus clientes.
Perspectivas económicas
La economía agrícola se ha visto afectada en toda la cadena de valor del sector. Los rendimientos se han mantenido relativamente altos desde la última encuesta, lo que ha provocado una caída en los precios de las materias primas, mientras que los costos de los insumos se han mantenido elevados. Los costos de fertilizantes, energía, mano de obra, equipos y financiamiento aumentaron drásticamente durante el último ciclo inflacionario, situación agravada por la incertidumbre geopolítica. Los agricultores están respondiendo a estos menores márgenes conservando efectivo, retrasando las compras cuando es posible y exigiendo un retorno claro a corto plazo para cualquier nueva inversión.
Los agricultores están procediendo con precaución
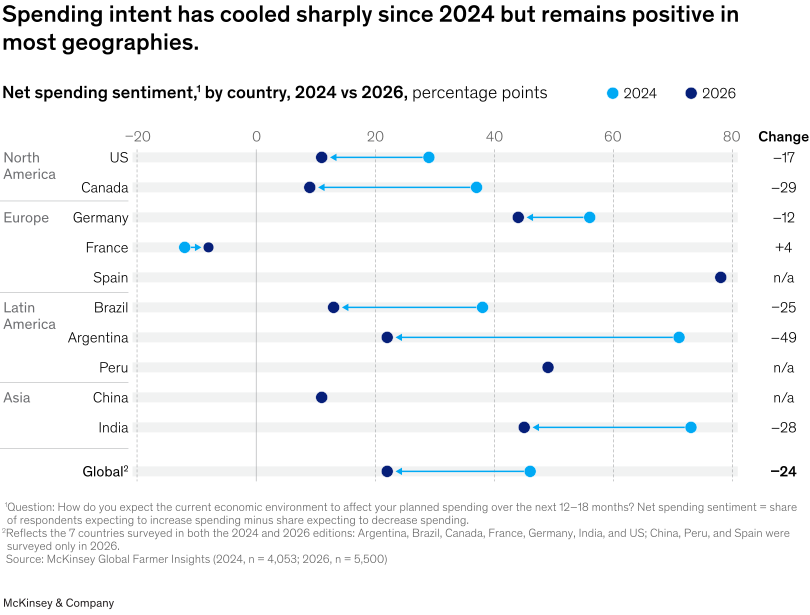
Las respuestas indican que los agricultores están actuando con cautela. A pesar de la turbulencia que enfrenta la industria agrícola, los encuestados en casi todos los países indican que están abiertos a realizar gastos en el futuro. Dicho esto, la intención de gastar ha disminuido significativamente desde 2024. La mayor disminución se observa en el gasto neto.1El sentimiento es más favorable en Argentina (49 puntos porcentuales), seguido de Canadá, India y Brasil (29, 28 y 24 puntos porcentuales, respectivamente) (Gráfico 1). En Argentina, el descenso podría estar influenciado por la persistente incertidumbre macroeconómica y política, que puede generar mayor cautela entre los agricultores a la hora de invertir capital adicional.2España y Francia se sitúan en extremos opuestos del espectro de confianza. La mayor base de cultivos especializados de España y la solidez de sus mercados de exportación podrían propiciar una perspectiva más positiva, mientras que los agricultores franceses se enfrentan a una mayor presión derivada de los costes, la regulación, la incertidumbre climática y, sobre todo en el sector vitivinícola, una menor demanda.3
Gráfico 1
Preservar el efectivo es una prioridad.
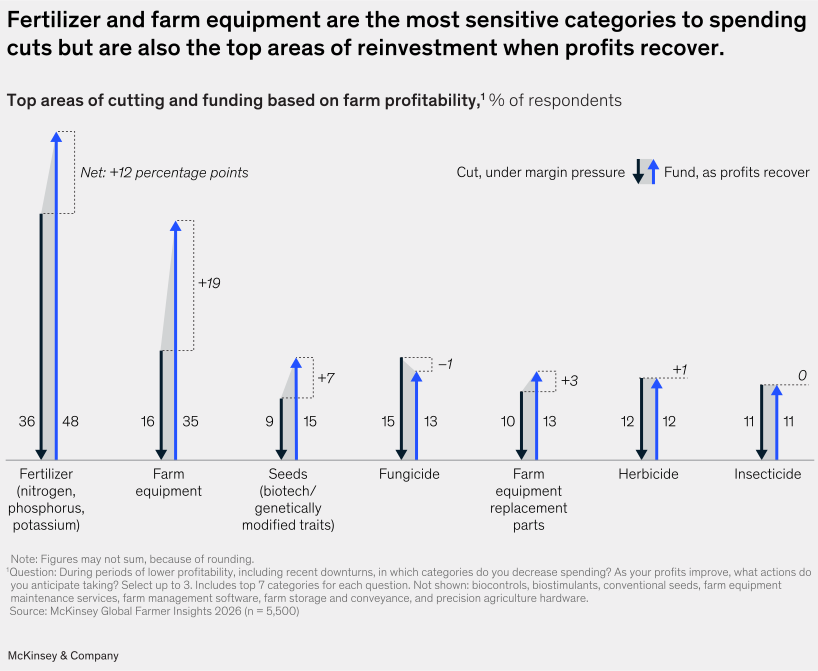
Ante la presión sobre los márgenes, los agricultores maximizan el retorno de la inversión a corto plazo. El fertilizante es el ejemplo más claro: suele ser el primer insumo importante que reducen cuando los márgenes se estrechan y el primero que reintroducen cuando se recuperan las ganancias (Gráfico 2). Si bien esto puede preservar el efectivo a corto plazo, una fertilización insuficiente podría reducir el potencial de rendimiento a largo plazo.4Si bien nuestra encuesta pudo haber coincidido con una mayor preocupación por el suministro de fertilizantes a raíz del conflicto en Oriente Medio, la conclusión sigue siendo la misma: cuando los márgenes se reducen, los agricultores analizan con lupa incluso los insumos básicos si el desembolso es elevado y la recuperación de la inversión a corto plazo es incierta. También pueden optar por cultivos que requieran menos insumos.
La maquinaria agrícola muestra una dinámica similar. El 16% de los agricultores considera que la maquinaria es el primer área en la que recortar gastos, mientras que el 36% espera invertir en ella primero a medida que se recuperen las ganancias; este es el mayor repunte entre todas las categorías. Las compras de maquinaria suelen ser relativamente fáciles de aplazar, lo que prepara el terreno para una recuperación más rápida cuando la rentabilidad mejore o cuando ya no sea posible posponer la sustitución.
Anexo 2
Adopción de innovaciones
La innovación sigue siendo una prioridad para los agricultores a pesar del difícil entorno económico. Sin embargo, al igual que ocurre con la inversión en productos ya establecidos, la adopción de tecnología se está centrando cada vez más. Las categorías que están ganando mayor terreno son aquellas que abordan problemas específicos de la explotación, se integran en los flujos de trabajo existentes y demuestran su valor en las condiciones locales. Realizamos una encuesta sobre la adopción y las actitudes de los agricultores en tres categorías de innovación: productos biológicos, soluciones agrotecnológicas consolidadas e inteligencia artificial general.
Los productos biológicos son un punto brillante.
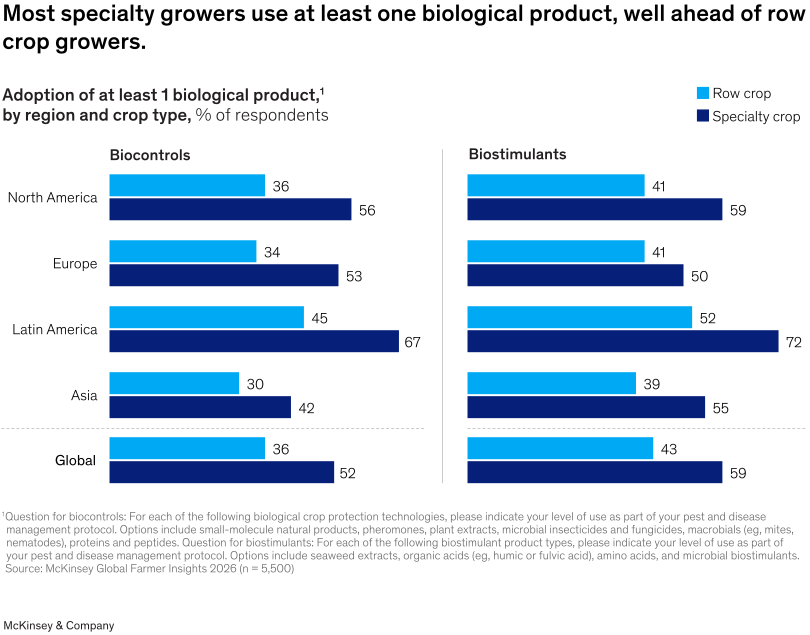
Biologicals are an important area of innovation in agriculture, spanning a wide range of technologies, from products such as plant extracts that predate conventional chemical inputs, to emerging platforms such as designed proteins and peptides. Innovation in this category is therefore driven not only by new product classes but also by improvements in consistency, formulation, and targeting. Our 2026 survey examines the adoption of biostimulants (which support plant growth, nutrient uptake, stress tolerance, and crop quality) and biocontrols (which manage pests and disease through biological modes of action).
More than half of specialty crop farmers now use at least one biological, whether a biocontrol or a biostimulant. Adoption among row crop farmers is lower globally, with 36 percent using biocontrols and 43 percent using biostimulants. The higher commercial value of specialty crops can help justify the greater investment in biologicals. Latin America, led by Peru, has the highest adoption rates, supported by a mature input-distribution network and high pest and disease pressure in tropical cropping systems (Exhibit 3). Across regions, adoption of biostimulants exceeds that of biocontrols, in part due to the more general applicability of many biostimulants; biocontrols are much more targeted toward specific pests and diseases.
Exhibit 3
Gen AI is moving quickly to support day-to-day decisions
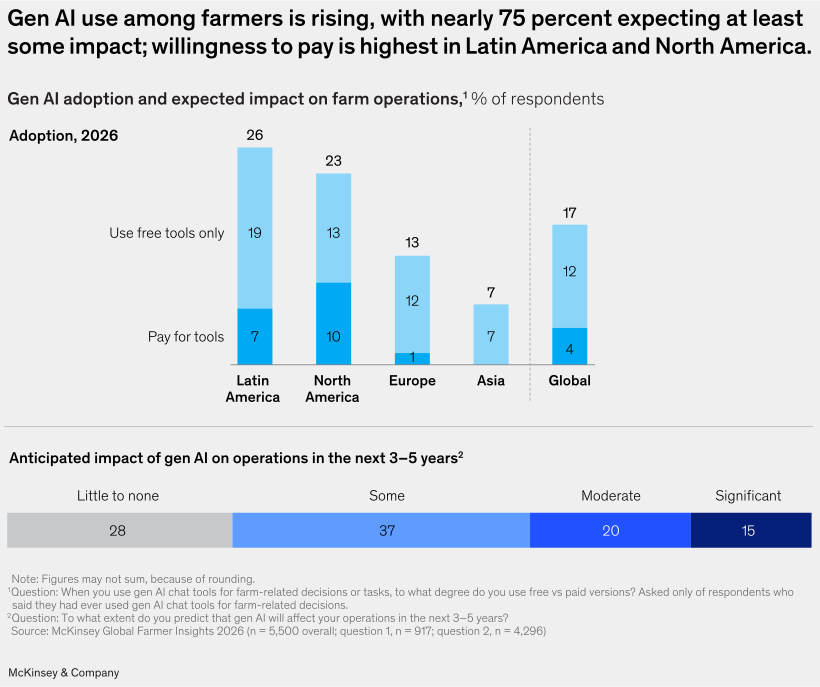
Generative AI, although new to the farm technology landscape since the last edition of the survey, has quickly gained traction among farmers. Already, 17 percent use gen AI for farm-related tasks, although only 4 percent are paying for solutions (which may include general paid AI subscriptions that are not farm specific). Adoption is highest in Latin America and North America (Exhibit 4).
Farmers are demonstrating notable openness to gen AI. Both overall and paid use have increased in the United States, at a pace on par with the fastest adopted technologies for agriculture. Of course, gen AI is easier to adopt than equipment- or hardware-dependent technologies and has broader applications. Even so, farmers’ willingness to pay suggests that they find gen AI useful and expect it to have at least some impact on farm operations.
Exhibit 4
We strive to provide individuals with disabilities equal access to our website. If you would like information about this content we will be happy to work with you. Please email us at: McKinsey_Website_Accessibility@mckinsey.com
The purchasing journey
As the range of agricultural products and technologies continues to expand, the purchasing journey is becoming more complex. Farmers need ways to research options, compare value, validate performance, and build confidence before committing scarce capital. Digital channels are playing a larger role in that process, especially in the early stages of research and evaluation, but trusted advisers remain central to turning interest into action.
The purchasing journey is increasingly digital
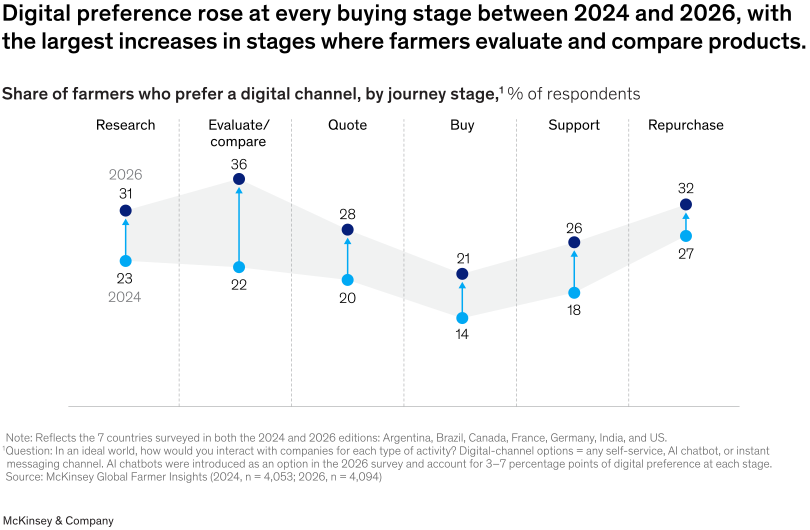
Preference for digital channels increased across every stage of the purchasing journey between 2024 and 2026, with the largest gains in the initial stages, when farmers research new products, evaluate alternatives, and compare purchase options across suppliers. Thirty-one percent of farmers report using digital channels to research products, and even more—36 percent—report using them to evaluate and compare products, up 14 percentage points from 2024 (Exhibit 5). For these top-of-the-funnel moments, digital and gen AI tools offer convenient access to information, quick insights, transparent price comparisons, and third-party validation. Digital adoption has also increased for repurchasing, likely because established products and supplier relationships make repeat transactions easier to complete online.
Exhibit 5
We strive to provide individuals with disabilities equal access to our website. If you would like information about this content we will be happy to work with you. Please email us at: McKinsey_Website_Accessibility@mckinsey.com
Trusted advisers are central to purchasing decisions
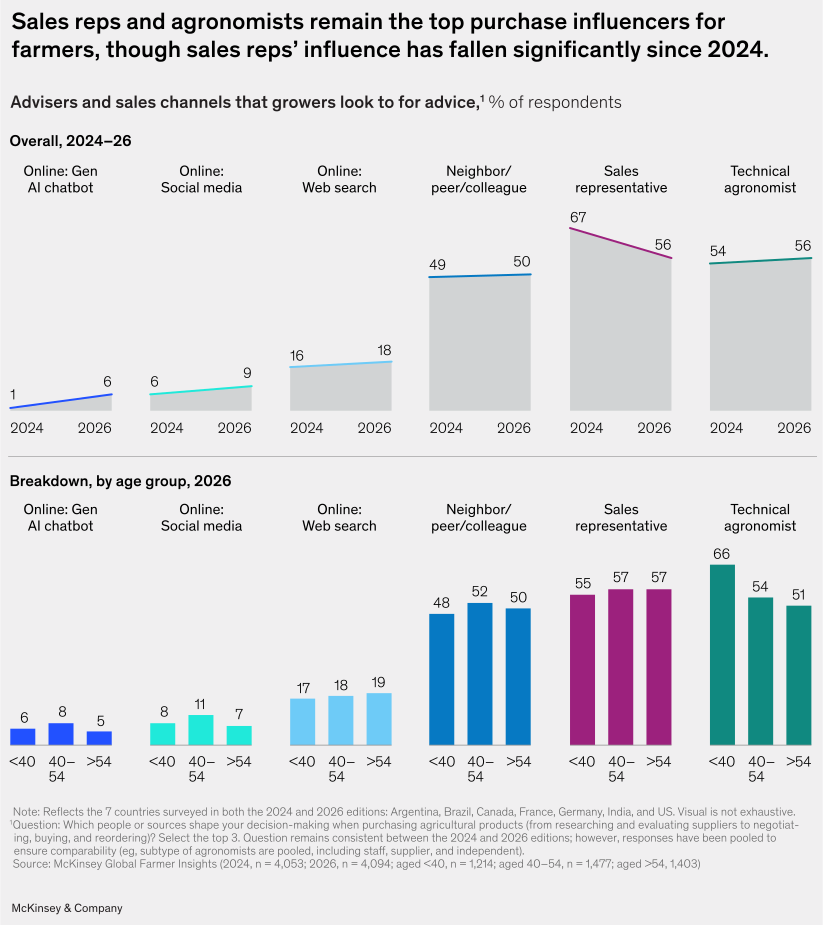
With the rise of AI, there is more competition for farmers’ mindshare, and for the first time in our survey, we saw a significant decline in the influence of sales reps (down 11 percentage points globally). At the same time, in-person technical experts still play an important role in conversion, trust-building, and validating insights. Agronomists remain a top influence for 56 percent of farmers and are especially important to younger farmers, a trend that persists across regions (Exhibit 6).5 While digital channels are growing, only 6 percent of farmers cite gen AI tools or AI search as a trusted source for decision-making.
In interviews, farmers said that because product information is now widely available online, they are less inclined to rely on potentially biased sales representatives in making their final purchase decisions. Instead, they look to agronomic experts with contextual knowledge to validate and advise on their choices.
Exhibit 6
We strive to provide individuals with disabilities equal access to our website. If you would like information about this content we will be happy to work with you. Please email us at: McKinsey_Website_Accessibility@mckinsey.com
Looking ahead
This agricultural cycle raises a central question: Are today’s pressures creating a new normal for agriculture—one characterized not only by pressured commodity prices, elevated input costs, and geopolitical volatility, but also by a lasting change in how farmers make decisions? Farmers will adjust to the conditions they face, but many in the industry wonder whether the downturn has reset farmers’ behavior. As profitability improves, will spending quickly recover, and which categories will benefit first?
Our survey reveals a consistent pattern. Faced with volatility, farmers are becoming more disciplined, deferring spend in the near term while planning to reinvest as profitability improves. They remain open to innovation but demand demonstrable returns. And although they are relying less than they used to on nontechnical advisers, they continue to seek expert guidance even as the volume of information available online grows.
For agriculture players, the implication is that the spending recovery is likely to be uneven. The companies best positioned to support farmers will be those that help them identify where value exists—with the necessary granularity across crops, geographies, farm types, product categories, and seasons.
Together, these imperatives point back to the farmer. The agriculture industry’s success will depend on helping farmers make better decisions—about where to invest, where to innovate, and where value truly exists. Feeding the world ultimately depends on millions of local decisions made on individual farms, acre by acre and season by season.
This report represents our view on the most important themes shaping farmer decision-making today, but does not cover the full scope of our survey findings. To learn more about this research, including the other topics explored, or to speak with our team, please contact us at Global_Farmer_Insights_2026@mckinsey.com.
How relevant and useful is this article for you?
About the author(s)
David Fiocco and Owen Stockdale are senior partners in McKinsey’s Minneapolis office, Tom Brennan is a partner in the Philadelphia office, Vasanth Ganesan is a partner in the New York office, Julia Kalanik is a client activation senior manager in the Chicago office, and Rudolf Henkell-von Ribbentrop is an associate partner in the Washington, DC, office.
The authors wish to thank Amy Yang, Ana Luiza Mokodsi, Ata Tezel, Avinash Goyal, Chase Daneker, Constanza Tapparelli, Daniela Nuscheler, David Sprengel, Elena Gorbunova, Emma Galeucia, Evania Hong, Felipe Boaretto, Jake Pawlowski, Javier Portuguez, Julien Revellat, Justin Rosenthal, Lucas Le Toullec, Madeleine Versteeg, Magdalena Rojek, Mallya Perdur, Marie Klaeyle, Medha Verma, Mehul Sharma, Michael Taksyak, Mikael Djanian, Nelson Ferreira, Nitika Nathani, Nora Wiktorowicz, Rafael Amaral, Roberto Uchoa de Paula, Ryan McCullough, Sergio Rubini, Sheng Hong, Sol Puente, Tim Lillie, and Yuan Tian for their contributions to this article.
This report was edited by Jessica Marshall, an executive editor in the Seattle office.Talk to us
Explore a career with us
Related Articles
Article
How agility and AI could rewire agriculture trading
Article
Global agriculture at a crossroads: How to reap returns across cycles
Blog Post